Ngritja e Juanit
The Economist
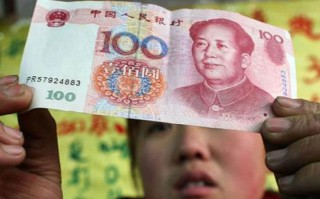 Në Tokio, javën e kaluar, krerët e mëdhenj të financave ndërkombëtare i kushtuan vëmendje të veçantë një fjalimi nga Ben Bernanke, kreu i Rezervave Federale të SHBA-së. Fjalimi i tij, në fakt, u sugjeroi atyre t’i kushtonin më pak vëmendje. Shumë politikëbërës në tregjet në zhvillim ankohen se politika monetare e lehtësimit sasior (prodhimi i dollarëve shtesë) nga FED, rrezikon të destabilizojë ekonomitë e tyre, duke krijuar më shumë inflacion në mallra dhe rritje çmimesh të aseteve.
Bernanke sugjeroi që vendet në zhvillim mund të mbrojnë veten nga vendimet e tij, thjesht duke diversifikuar posedimet e tyre valutore duke blerë një monedhë tjetër veç dollarit. Është një fenomen i zakonshëm tashmë prej dekadash, shumica e vendeve të botës ndjekin politikën monetare të SHBA-së, pra sa herë Bernanke e lehtëson, edhe të tjerët e ndjekin.
Politikëbërësit në fakt ka shumë gjasa që e kanë nisur sakaq diversifikimin, shumë më herët se sa vetë Bernanke t’ia sugjeronte. Në një fjalim në të njëjtën ditë, një zëvendësguvernator i Bankës Qendrore të Kinës vuri në dukje se Kina nuk e mban më dollarin si monedhën më të mirë në rezervën e vet valutore. Fjalimi i tij u ndoq nga një numër më i vogël dëgjuesish.
Dhe sipas një studimi të ri të kryer nga Arvind Subramanian dhe Martin Kessler të Institutit Peterson, ndikimi i dollarit po dobësohet në botën në zhvillim. Monedhat që e përdornin atë si referencë nuk po e ndjekin më aq afër sa dikur. Disa po luhaten më shumë pa ndikim me ecurinë e dollarit. Por në shumë raste, ata po bien edhe nën magjinë e një monedhe të re, juanit të Kinës.
Disa vende në zhvillim të prekura nga inflacioni, si Ekuadori, e kanë përdorur dollarin si monedhë zyrtare. Të tjera, si Jordania, e kanë lidhur me kurs fiks. Këto politika zyrtare janë një anë e rolit ndërkombëtar të dollarit. Dy shkencëtarët përdorën një mekanizëm tjetër. Ata matën se sa monedha ndryshojnë kurs në të njëjtin drejtim me dollarin. Ata i identifikojnë monedhat që lëvizin paralelisht me dollarin në kursin e tyre ditor në raport me një monedhë të tretë si franga zvicerane. Kjo lëvizje paralele teorikisht reflekton forcat e tregut, jo politikat zyrtare. Nuk është e thënë që përputhja të jetë 100 për qind.
Bazuar në këtë mënyrë matjeje, dollari vijon të luajë një rol thelbësor në 31 nga 52 monedha të vendeve në zhvillim. Por një numër vendesh, si India, Malajzia, Filipinet dhe Rusia, duket se nuk e kanë më ankorues dollarin që nga kriza financiare. Duke krahasuar dy vitet e shkuara me vitet para krizës, ata tregojnë se ndikimi i dollarit ka rënë në 38 monedha.
Kartëmonedha e gjelbër ka luajtur në të shkuarën rol dominues në Azinë Lindore. Por ky rajon tashmë po bëhet një zonë e juanit. Shtatë monedha në rajon përdorin monedhën kineze si referencë, ose “të kuqen” më shumë se sa ndjekin dollarin. Kur dollari lëviz me 1 për qind, monedhat e Azisë Lindore lëvizin në të njëjtin drejtim me 0.38 për qind mesatarisht. Kur juani lëviz me 1 për qind, këto monedha e ndjekin me 0.53 për qind.
Natyrisht juani nuk është një monedhë që luhatet sipas kushteve të tregut. Që nga viti 2010, ajo është forcuar 9 për qind kundrejt dollarit, duke u luhatur brenda një bande të ngushtë gjatë një dite të zakonshme.
Por jashtë Azisë Lindore, roli i Së Kuqes është ende shumë i kufizuar. Kur dollari ndryshon me 1 për qind, monedhat e vendeve në zhvillim lëvizin me 0.45 për qind mesatarisht. Por kur lëviz juani me të njëjtën masë, ata ndryshojnë vetëm me 0.19 për qind. Por monedha e Kinës do të vijojë të rrisë rolin e saj ndërkombëtar paralelisht me rritjen e rolit të Kinës në ekonominë e botës. Bazuar në këtë fakt, monedha e Kinës mund të kapërcejë dollarin si monedha më e rëndësishme e botës, diku rreth vitit 2035. Në atë kohë, ka shumë gjasa që një fjalim i kreut të Rezervës Federale do të tërheqë më pak audiencë se sa fjalimi i Bankës Qendrore të Kinës.